Domain alzheimersche-krankheit.de kaufen?
Wir ziehen mit dem Projekt
alzheimersche-krankheit.de um.
Sind Sie am Kauf der Domain
alzheimersche-krankheit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alzheimersche-krankheit.de kaufen?
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
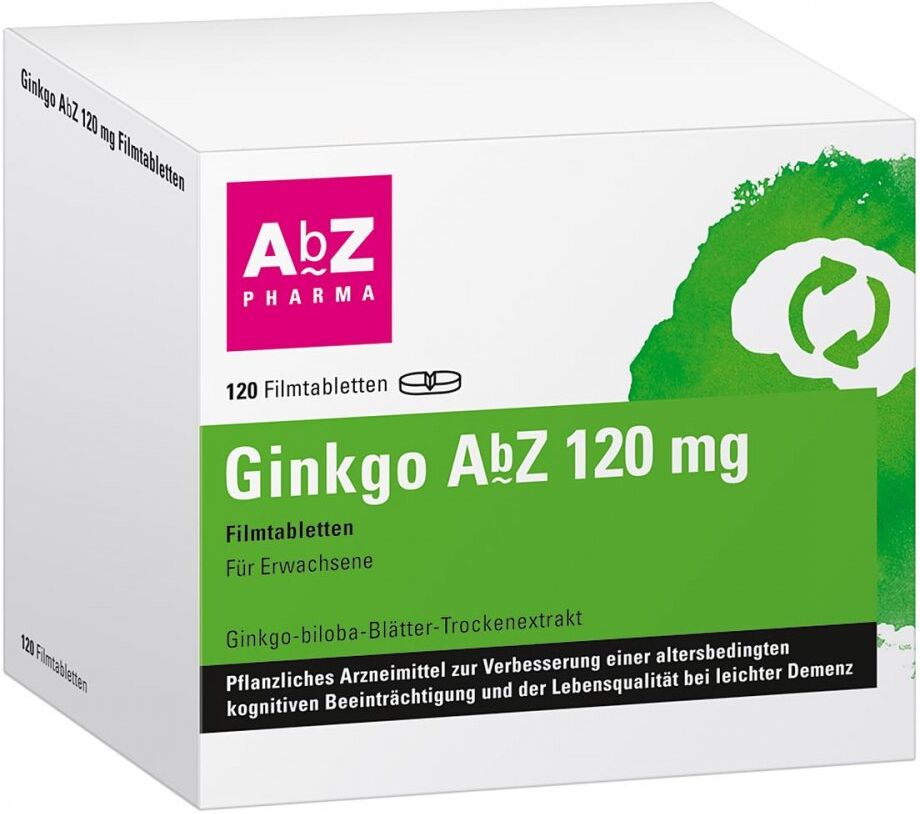
Ginkgo Abz 120 mg Filmtabletten bei leichter DemenzAnwendungsgebiet von Ginkgo Abz 120 mg Filmtabletten bei leichter DemenzGinkgo Abz 120 mg Filmtabletten bei leichter Demenz enthält einen Trockenextrakt aus Ginkgo-biloba-Blättern. Ginkgo AbZ 120 mg Filmtabletten ist ein pflanzliches Arzneimittel zur Verbesserung einer altersbedingten kognitiven Beeinträchtigung und der Lebensqualität bei leichter Demenz. Ginkgo AbZ 120 mg Filmtabletten: Natürliche Hilfe bei Gedächtnisproblemen* Den Schlüssel vergessen, sich nicht mehr an einen Namen erinnern können oder einen wichtigen Termin verpassen, weil man ihn sich nicht merken kann. Für viele Menschen gehört die Sorge, an einer Demenz zu erkranken mit zu den größten Belastungen. Schwindende Konzentrationsfähigkeit, reduzierte Gedächtnisleistung und drohende Vergesslichkeit belasten Betroffene und Angehörige. Im Rahmen einer leichten Demenz können aber natürliche Arzneimittel erkennbare Unterstützung bieten. Wer selbst schon unter ersten Anzeichen einer kognitiven Beeinträchtigung gelitten hat, weiß wie hilflos man sich in einem solchen Moment fühlt. Viele Patienten sind dadurch stark eingeschränkt. Auch weil viele nicht über diese Symptome sprechen wollen. Eine schonende und natürliche Behandlung ist aber möglich. Seit Jahren bewährt: Ginkgo biloba. Der Extrakt aus den Ginkgo-biloba-Blättern ist in hochkonzentrierter Form in Ginkgo AbZ 120 mg Filmtabletten enthalten. Ginkgo biloba sorgt für eine Verbesserung der altersbedingten kognitiven Beeinträchtigung und der Lebensqualität bei leichter Demenz. Pflanzliche Inhaltsstoffe aus Ginkgo-biloba-Blättern bei Gedächtnisproblemen Schon die ersten Anzeichen von Gedächtnisproblemen können für Betroffene belastend sein. Den Betroffenen fällt es schleichend schwerer, alltägliche Dinge zu bewältigen. Helfen können hier vor allem Mittel, die die Durchblutung anregen. Da die Behandlung oft über einen längeren Zeitraum erfolgt, bewährt sich ein natürlich64,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **


Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
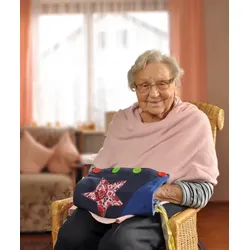
Suprima Demenz-MuffDemenz-Muff Der suprima Demenz-Muff kann bei Demenzkranken Abhilfe schaffen. Der Tastsinn, der bei dieser Erkrankung weitestgehend unverändert bleibt, wird stimuliert. Die vielen kleinen Details und Materialien bringen den Patienten dazu, sich mit dem Muff zu beschäftigen. Zupfen, kneten, fühlen und ertasten - die rastlosen Hände können immer wieder aufs Neue auf Entdeckungsreise gehen. Der Demenz-Muff wirkt beruhigend auf den Patienten und reduziert das Risiko der Selbstverletzung durch Ablenkungen der Hände. Stimuliert den Tastsinn bei Demenzkranken Reduziert die Gefahr der Selbstverletzung durch Ablenkung der rastlosen Hände Enthält verschiedene Materialien und Elemente, die die Sinne anregen Kann aufgeknöpft auch als Nesteldecke verwendet werden Technische Daten Bezeichnung Demenzhilfe Art.-Nr. 7150000 Material Baumwolle & Polyester Größe offen: 55 x 30 cm PZN 1391503756,26 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Suprima 7150 Demenz-Muff bunt, 1 StückDemenz-Muff für Demenzkranke zur Beschäftigung Für eine richtige Pflege ist die Auswahl der Pflegeprodukte enorm wichtig. Gerade bei Demenzkranken sollten Produkte ausgewählt werden, die die Selbstverletzung senkt. Durch den Demenz-Muff wird der Tastsinn, der bei Demenzkranken weitestgehend unverändert bleibt, stimuliert. Der Demenz-Muff besteht aus verschiedenen Materialen, die gezupft, geknetet oder ertastet werden können und regt somit die Sinne an. Die rastlosen Hände können immer wieder aufs Neue auf Entdeckungsreise gehen. Das bringt den Pflegenden dazu sich mit dem Muff zu beschäftigen und lenkt die ratlosen Hände ab. Durch diese Ablenkung kann die Selbstverletzung deutlich gesenkt werden. Die Decke kann aufgeknöpft werden und auch als Nesteldecke verwendet werden. Die Vorteile dieses Produkts auf einen Blick: regt die Sinne an immer wieder eine Entdeckungsreise lenkt die ratlosen Hände ab senkt das Selbstverletzungsrisiko58,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Ginkgo Abz 120 mg Filmtabletten bei leichter DemenzAnwendungsgebiet von Ginkgo Abz 120 mg Filmtabletten bei leichter DemenzGinkgo Abz 120 mg Filmtabletten bei leichter Demenz enthält einen Trockenextrakt aus Ginkgo-biloba-Blättern. Ginkgo AbZ 120 mg Filmtabletten ist ein pflanzliches Arzneimittel zur Verbesserung einer altersbedingten kognitiven Beeinträchtigung und der Lebensqualität bei leichter Demenz. Ginkgo AbZ 120 mg Filmtabletten: Natürliche Hilfe bei Gedächtnisproblemen* Den Schlüssel vergessen, sich nicht mehr an einen Namen erinnern können oder einen wichtigen Termin verpassen, weil man ihn sich nicht merken kann. Für viele Menschen gehört die Sorge, an einer Demenz zu erkranken mit zu den größten Belastungen. Schwindende Konzentrationsfähigkeit, reduzierte Gedächtnisleistung und drohende Vergesslichkeit belasten Betroffene und Angehörige. Im Rahmen einer leichten Demenz können aber natürliche Arzneimittel erkennbare Unterstützung bieten. Wer selbst schon unter ersten Anzeichen einer kognitiven Beeinträchtigung gelitten hat, weiß wie hilflos man sich in einem solchen Moment fühlt. Viele Patienten sind dadurch stark eingeschränkt. Auch weil viele nicht über diese Symptome sprechen wollen. Eine schonende und natürliche Behandlung ist aber möglich. Seit Jahren bewährt: Ginkgo biloba. Der Extrakt aus den Ginkgo-biloba-Blättern ist in hochkonzentrierter Form in Ginkgo AbZ 120 mg Filmtabletten enthalten. Ginkgo biloba sorgt für eine Verbesserung der altersbedingten kognitiven Beeinträchtigung und der Lebensqualität bei leichter Demenz. Pflanzliche Inhaltsstoffe aus Ginkgo-biloba-Blättern bei Gedächtnisproblemen Schon die ersten Anzeichen von Gedächtnisproblemen können für Betroffene belastend sein. Den Betroffenen fällt es schleichend schwerer, alltägliche Dinge zu bewältigen. Helfen können hier vor allem Mittel, die die Durchblutung anregen. Da die Behandlung oft über einen längeren Zeitraum erfolgt, bewährt sich ein natürlich64,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medizinskandal Alzheimer & Demenz (Buch) - Thomas Chrobok - Vitaminum ProLife Ve...<h2><strong>Medizinskandal Alzheimer & Demenz</strong> <strong> <em>"Bewährte Wege aus dem Krontrollverlust ...!"</em> - Thomas Chrobok - Vitaminum ProLife Verlag</strong></h2> <h3><strong>2. Auflage Juni2019 - 508 Seiten</strong></h3> <h2> </h2> <p>In Deutschland leben ca. 1,7 Millionen Menschen mit Demenz, die meisten Betroffenen leiden unter Alzheimer. Erschreckender Weise erkrankt alle 100 Sekunden eine weitere Person an Demenz, Jahr für Jahr kommen mehr als <strong>300 000</strong> Neuerkrankungen dazu. </p> <p>Für sehr viele folgt im späteren Stadium der Aufenthalt in einem Heim, wenn die Entwicklung der Erkrankung Dimensionen annimmt, die die Angehörigen überlasten, um die anspruchsvolle Pflege noch gewährleisten zu können – dies zumeist bis zu deren Ableben, die graue Endstation!</p> <p>Zu Beginn der Alzheimer-Demenz äußert sich diese zunächst charakteristischer-weise ...69,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Zweig, Stefan: Verwirrung der GefühleVerwirrung der Gefühle , Die Erzählungen, Band II 1913-1926, Salzburger Ausgabe Band 3 , Elektromotoren > Elektromotoren & -teile , Erscheinungsjahr: 20190923, Produktform: Leinen, Beilage: Lesebändchen, Autoren: Zweig, Stefan, Redaktion: Erdem, Elisabeth~Renoldner, Klemens, Seitenzahl/Blattzahl: 832, Abbildungen: Mit Abbildungen, Keyword: Bestseller; Erotik; Germanistik; Gesamtausgabe; Literaturwissenschaft; Novellen; Weltliteratur; Werkausgabe; Österreich, Fachschema: Zwanzigstes Jahrhundert, Fachkategorie: Belletristik: Erzählungen, Kurzgeschichten, Short Stories, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 190, Breite: 124, Höhe: 53, Gewicht: 670, Produktform: Gebunden, Genre: Belletristik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.